외국인도 받을 수 있을까? 일본 입주 초기비용 대출, 자격·서류·절차 한 번에 정리
외국인이 일본 임대 입주 보증금 대출을 받을 때 필요한 재류자격, 소득 조건, 서류, 6단계 절차와 금융기관별 금리·한도를 2026년 4월 기준으로 정리했어요.
일본에서 집을 구할 때 월세보다 먼저 부담스러운 게 입주 초기 비용이에요. 오사카에서 지내다 보니 "외국인도 보증금 대출이 되나요?"라는 질문을 주변에서 자주 받아요. 알아보니 재류자격, 근속 1년, 연수입 200만 엔이 가장 큰 갈림길이더라고요. 2026년 4월 기준으로 제가 정리한 내용을 순서대로 풀어 볼게요.
목차
대출 전에 내 재류자격부터 확인하세요
외국인 대출은 어떤 재류자격을 가졌는지에 따라 가능 여부와 한도가 갈라져요. 주요 상품 금리는 연 1.5~4.5% 수준이고, 은행·신용금고·임대보증회사마다 조건이 달라요. 먼저 아래 기본 조건에 해당하는지 확인해 보세요.
- 재류카드 유효 기간이 6개월 이상 남아 있을 것
- 영주자, 정주자, 일본인 배우자, 기술·인문지식·국제업무, 경영·관리 등 취로 계열 자격일 것
- 연속 근속 1년 이상 (파견·계약직은 별도 심사)
- 연간 세전 수입 200만 엔 이상
- 신용정보기관(CIC·JICC·全銀協) 조회에서 사고 기록이 없을 것
유학(留学)이나 단기체류(短期滞在) 자격은 대부분 심사 자체가 거절되는 경우가 많아요. 취업 후 자격을 바꿨다면 변경일로부터 6개월이 지나야 받아 주는 곳도 많아서 시기를 잘 봐야 해요. 기관별 세부 기준은 계속 바뀌기 때문에 최신 조건이 정리된 원문도 함께 참고하세요.
보증인이 없어도 길은 있어요
외국인이 제일 막막해하는 게 보증인(保証人)이에요. 지금은 대부분의 임대 물건에서 보증인 대신 임대보증회사(家賃保証会社) 가입으로 해결할 수 있어요. 외국인 대응이 되는 곳으로는 CASA, オリコフォレントインシュア, 全保連이 대표적이고, 보증인 없이 신청할 수 있는 「히모아시 없는 보증」 제도도 있어요.
보증료는 처음에 월세의 0.5~1개월분이 들고, 이후 해마다 갱신료가 붙어요. 보증회사 심사와 대출 심사를 병행하면 입주까지 걸리는 기간을 줄일 수 있어요. 일부 회사는 한국어·중국어 상담 창구도 있어서 일본어가 부담스러우면 활용해 볼 만해요. 한국어로 매물 상담부터 하고 싶다면 오사카 한인부동산 4곳 비교 글이 도움이 될 거예요.
주의할 점이 하나 있어요. 보증회사에 가입됐다고 대출이 승인되는 건 아니에요. 대출 심사는 따로 진행돼요. 소비자금융 계열은 총량규제(総量規制) 때문에 연수입의 3분의 1을 넘겨 빌릴 수 없어요.
서류는 6~8종, 미리 모아 두면 편해요
서류가 부족하면 심사가 길어져요. 보통 아래 세 묶음을 준비해요.
신분 관련
- 재류카드 앞뒷면 사본, 여권 사본
- 주민표(발행 3개월 이내)
- 마이넘버 카드
수입 관련
- 최근 3개월분 급여명세서
- 원천징수표(源泉徴収票)
- 재직증명서, 납세증명서(納税証明書)
임대 관련
- 임대차계약서(안) 또는 입주 예정 물건 개요서
- 중개회사가 발행한 견적서
납세증명서는 세무서나 시구정촌 창구에서 받고, 마이나포털(マイナポータル)로 온라인 발급도 가능해요. 내 신용정보가 궁금하다면 CIC 공식 사이트에서 개시 방법을 확인해 볼 수 있어요.
신청부터 입금까지 6단계
서류 준비까지 포함하면 전체 기간은 평균 2~4주 정도예요.
- 입주할 물건을 정하고 중개회사와 조건을 협의해요.
- 임대보증회사를 정해 보증 심사를 신청해요. 중개회사를 거쳐도 돼요.
- 대출 금융기관을 골라 온라인이나 창구에서 신청서를 내요.
- 신용조회와 서류 심사가 진행돼요. 보통 3~7영업일이 걸려요.
- 승인 통지를 받으면 금전소비대차계약을 맺어요.
- 대출금 입금을 확인한 뒤 임대차계약을 맺고 보증금을 내요.
심사 중에 추가 서류를 요청받으면 2영업일 안에 바로 보내는 게 승인율을 높이는 핵심이에요. 제출이 늦으면 심사가 취소될 수도 있어요. 또 짧은 기간에 여러 곳에 동시에 신청하면 신용에 불리하니 1~2곳으로 좁히세요.
금융기관 유형별로 비교해 보면
외국인이 신청할 수 있는 상품을 유형별로 비교하면 아래와 같아요. 금리와 한도는 개인 심사 결과에 따라 달라지니 꼭 해당 기관에 직접 확인하세요.
| 금융기관 유형 | 금리(연) | 최대 한도 | 외국인 대응 |
|---|---|---|---|
| 메가뱅크(三菱UFJ 등) | 2.0~4.5% | 100만 엔 | 영주자·취로자격 한정 |
| 지역 신용금고 | 1.5~3.8% | 50만 엔 | 지역 거주자 우대 |
| 임대보증회사 제휴 대출 | 3.0~5.5% | 80만 엔 | 비교적 폭넓게 대응 |
| 소비자금융(消費者金融) | 3.0~18.0% | 50만 엔 | 재류카드 소지자 가능 |
금리만 보면 신용금고가 낮아 보이지만 한도가 50만 엔이라 초기 비용을 다 덮기엔 모자랄 수 있어요. 소비자금융은 금리 상한이 18.0%까지 올라가니 마지막 선택지로 두는 게 안전해요. 비교 표의 최신 수치는 원문 정리글에서 다시 확인할 수 있어요.
초기 비용이 큰 이유: 시키킨과 레이킨
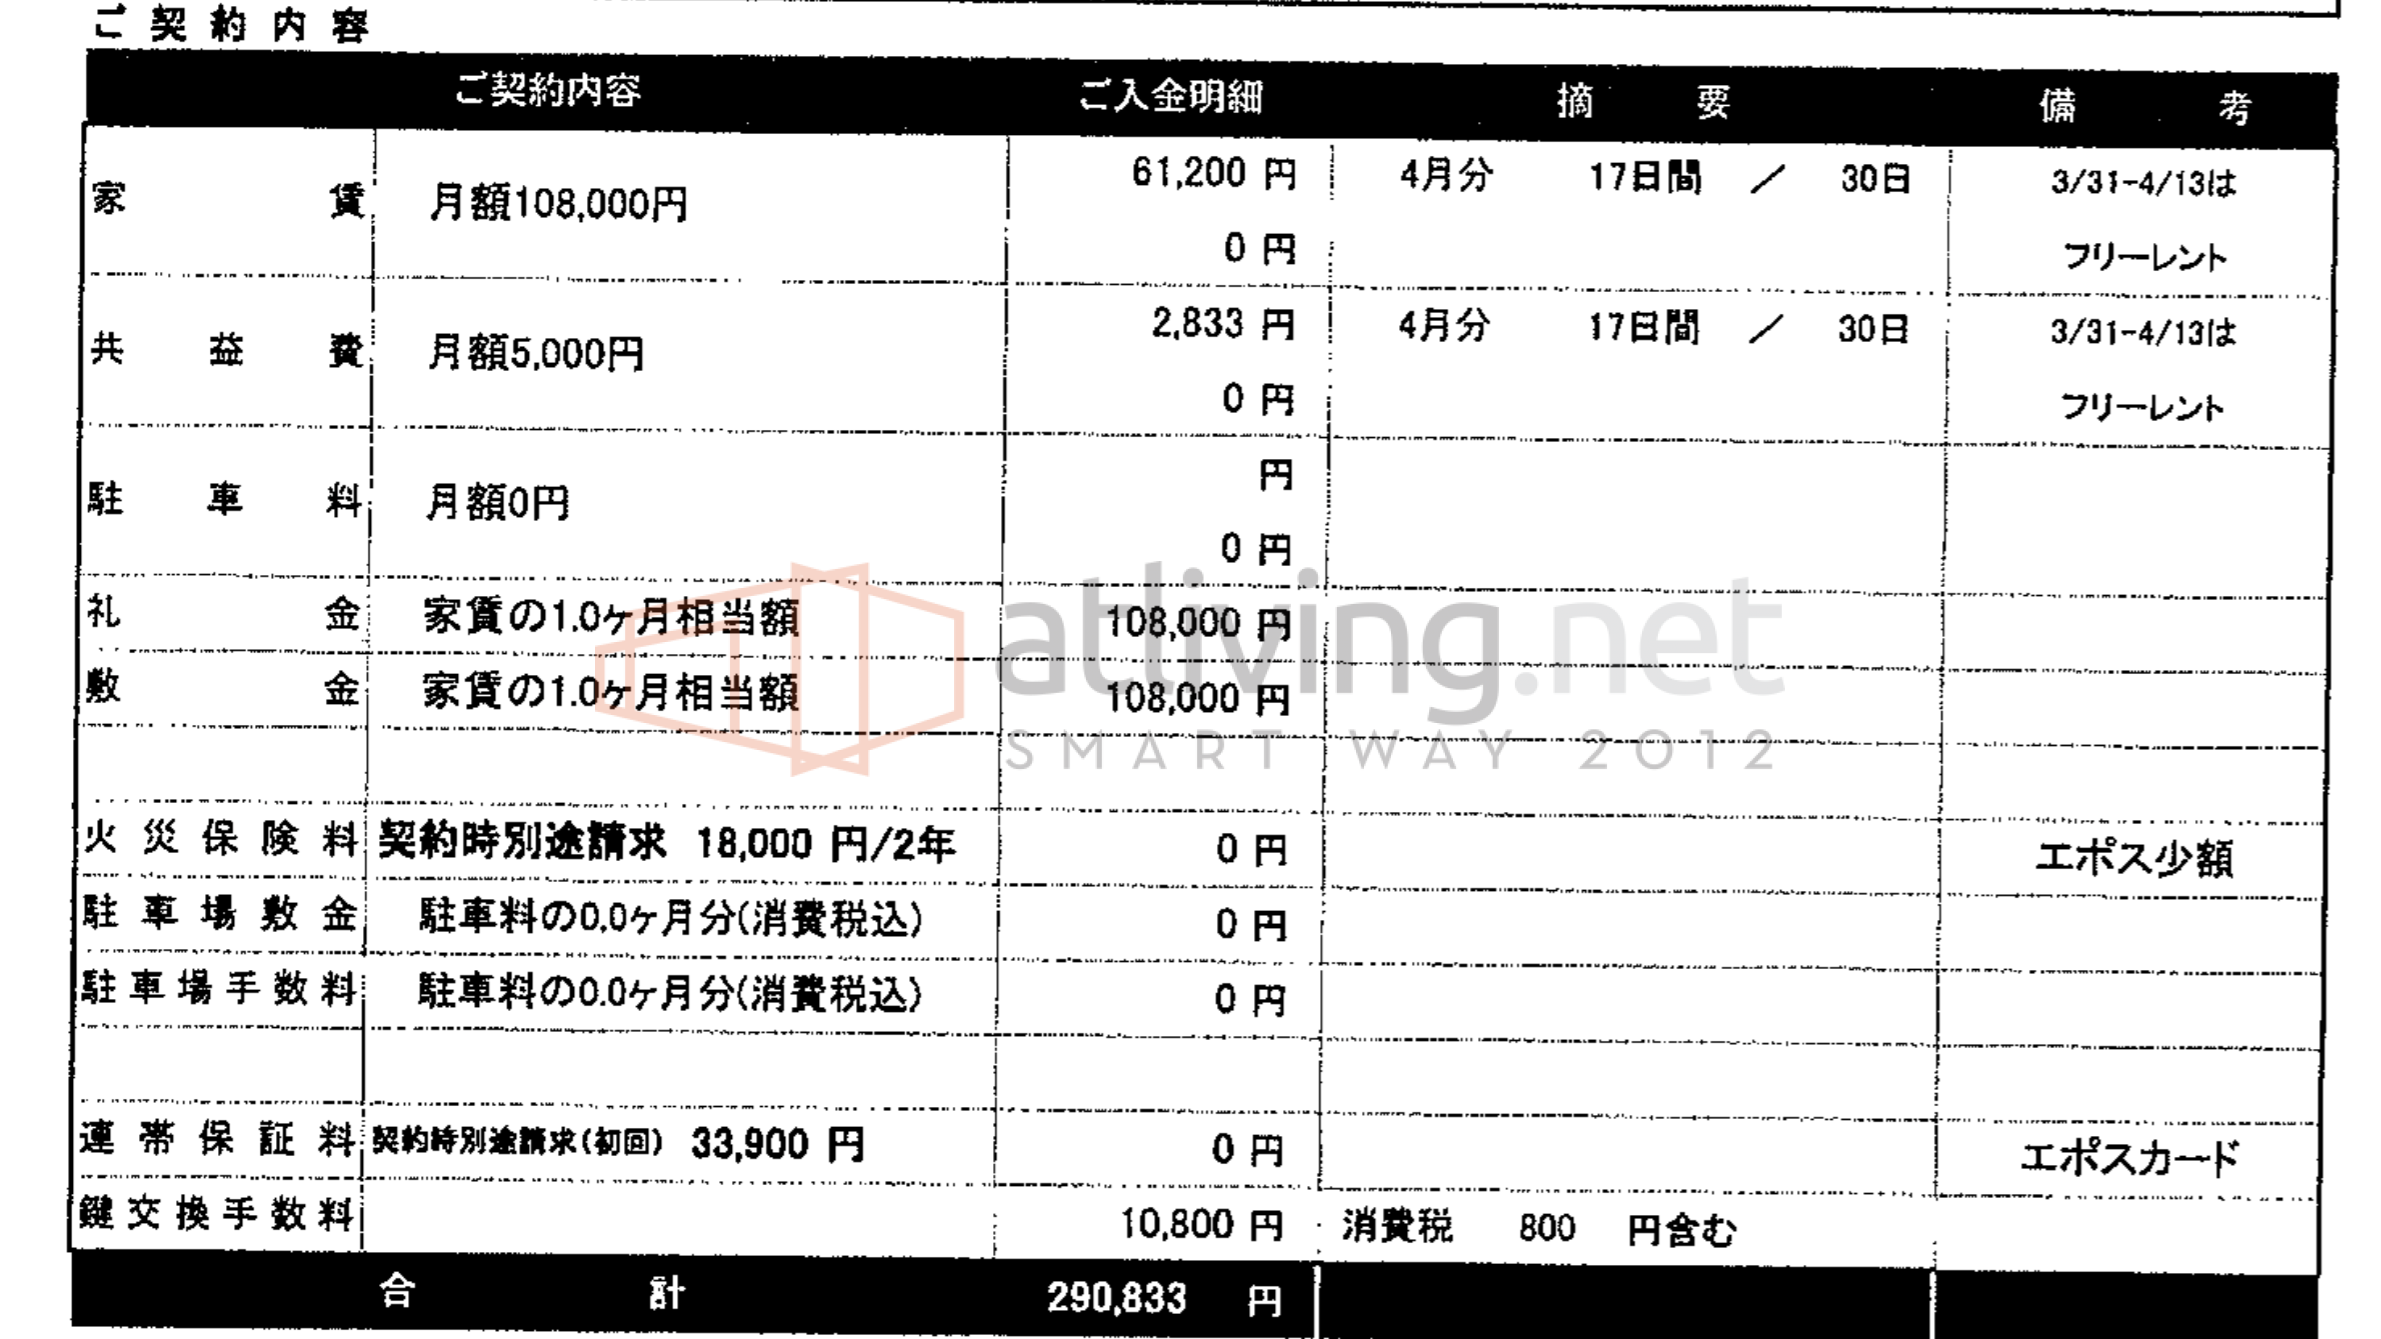
일본은 입주할 때 敷金(시키킨, 보증금)과 礼金(레이킨, 사례금)을 함께 내는 관행이 있어요. 월세의 2~6개월분이 초기 비용으로 필요하고, 도쿄 23구에서 월세 10만 엔인 물건은 평균 40~60만 엔이 들어요.
두 돈은 성격이 완전히 달라요. 레이킨은 퇴거할 때 돌려받지 못하지만, 시키킨은 원상복구 비용을 뺀 나머지가 돌아와요. 그래서 금융기관에 따라 시키킨에 해당하는 금액만 대출 대상으로 인정하기도 해요. 신청 전에 어디까지 빌려주는지 꼭 물어보세요.
대출은 크게 은행 개인 대출, 신용금고 대출, 임대보증회사 제휴 대출로 나뉘어요. 상세한 비교는 일본 전세 보증금 대출 원문에 더 자세히 정리돼 있으니 계약 전에 한 번 훑어보세요.
자주 묻는 질문
Q. 외국인도 일본에서 보증금 대출을 신청할 수 있나요?
A. 재류자격이 있으면 신청할 수 있지만 영주자·정주자·취로 자격이 유리해요. 유학이나 단기체류 자격은 대부분 심사 단계에서 거절돼요.
Q. 금리는 보통 어느 정도인가요?
A. 주요 상품은 연 1.5~4.5% 수준이에요. 소비자금융은 최대 18.0%까지 올라가니 신용금고, 은행, 보증회사 제휴 상품 순으로 비교하세요.
Q. 신청해서 입금까지 얼마나 걸리나요?
A. 서류 준비를 포함해 평균 2~4주 걸려요. 심사만 보면 3~7영업일 정도라 추가 서류 요청에는 2영업일 안에 답하는 게 좋아요.
함께 읽으면 좋은 글
'일본관련 > 생활편' 카테고리의 다른 글
| 오사카에서 다시 본 한국 인구 위기: 2026년 저출산·고령화가 경제에 남기는 흔적 (0) | 2026.11.21 |
|---|---|
| 일본에서 확정신고를 놓쳤다면? 가산세·세무조사·체류 영향까지 오사카 거주자가 정리 (0) | 2026.11.21 |
| 다켄시 합격하면 월급이 얼마나 오를까? 수당 금액·지급 시기 정리 (0) | 2026.11.21 |
| 로손 폰타 포인트, 계산대에서 이것만 지켜도 안 놓쳐요 (오사카 거주자 정리) (0) | 2026.11.21 |
| 일본인 배우자 비자 연장, 서류 준비부터 불허 방지까지 한 번에 정리 (2026) (0) | 2026.11.20 |


